Kehidupan finansial seseorang tidak selalu berjalan dalam garis lurus. Ada masa ketika pendapatan meningkat, tetapi ada pula periode ketika kebutuhan bertambah sementara pemasukan tidak mengalami perubahan. Dalam keadaan seperti itu, memiliki penghasilan saja belum cukup. Seseorang juga membutuhkan perencanaan yang mampu menjaga nilai aset, melindungi pendapatan, dan memberikan ruang untuk menghadapi berbagai perubahan.
Perencanaan keuangan yang berkelanjutan bukan tentang membatasi semua keinginan. Lebih dari itu, pendekatan ini membantu seseorang memahami kemampuan ekonominya agar keputusan hari ini tidak menjadi beban di kemudian hari. Dengan pengelolaan yang tepat, kebutuhan saat ini dan tujuan masa depan dapat berjalan lebih seimbang.
Tiga Komponen yang Menentukan Kekuatan Finansial
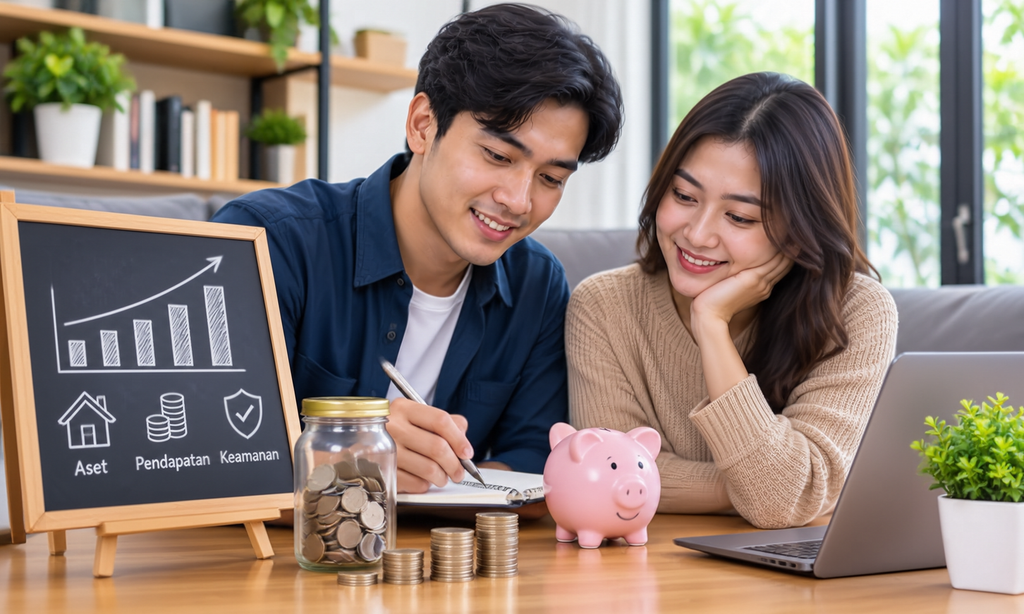
Kondisi ekonomi pribadi dapat dipahami melalui hubungan antara pendapatan, aset, dan kewajiban. Pendapatan menyediakan dana untuk memenuhi kebutuhan, aset membantu membangun nilai ekonomi, sedangkan kewajiban menentukan berapa banyak uang yang harus disisihkan secara rutin.
Ketiganya perlu diperhatikan secara bersamaan. Seseorang mungkin memiliki pendapatan cukup besar, tetapi kondisi keuangannya tetap rentan jika seluruh pemasukan digunakan untuk konsumsi dan cicilan. Sebaliknya, penghasilan yang lebih terbatas dapat dikelola dengan baik apabila pengeluaran disesuaikan dengan kemampuan.
Ada beberapa keuntungan ketika ketiga komponen tersebut diperhatikan secara teratur:
- Gambaran kekayaan lebih jelas: seseorang dapat membedakan aset yang dimiliki dengan kewajiban yang masih harus dibayar.
- Pendapatan lebih terarah: pemasukan memiliki alokasi yang jelas untuk kebutuhan, tabungan, dan tujuan jangka panjang.
- Risiko keuangan lebih mudah dikenali: kewajiban yang terlalu besar dapat diketahui sebelum menimbulkan tekanan.
- Keputusan konsumsi lebih rasional: pembelian dilakukan berdasarkan kemampuan, bukan sekadar keinginan.
- Persiapan masa depan lebih kuat: aset dan dana cadangan dapat dibangun secara bertahap.
Ketika Pendapatan Tidak Selalu Bisa Diandalkan
Perubahan pekerjaan, kondisi usaha, dan situasi ekonomi dapat memengaruhi pendapatan seseorang. Karena itu, terlalu bergantung pada satu sumber pemasukan tanpa memiliki cadangan dapat meningkatkan risiko finansial.
Salah satu langkah yang dapat membantu adalah membangun dana darurat secara konsisten. Simpanan tersebut sebaiknya ditempatkan terpisah dari uang untuk kebutuhan sehari-hari agar tidak mudah digunakan untuk konsumsi spontan.
Selain itu, evaluasi kewajiban bulanan juga penting. Jika cicilan dan biaya rutin mengambil sebagian besar pendapatan, ruang untuk menabung akan semakin sempit. Menyesuaikan gaya hidup dengan kondisi pemasukan merupakan keputusan yang lebih sehat daripada mempertahankan pengeluaran melalui pinjaman baru.
Menilai Aktivitas Digital Berdasarkan Kemampuan Ekonomi
Perkembangan internet menghadirkan berbagai bentuk layanan, termasuk hiburan berbasis permainan online. Aktivitas tersebut dapat terlihat praktis karena tersedia melalui perangkat digital, tetapi pengguna tetap perlu mempertimbangkan biaya dan risiko yang menyertainya.
Ketika menemukan nama platform seperti BIGSLOT188, sebaiknya lakukan pemeriksaan terlebih dahulu sebelum memberikan informasi pribadi atau melakukan transaksi. Perhatikan identitas pengelola, kejelasan ketentuan penggunaan, kebijakan privasi, mekanisme pembayaran, serta reputasi dari sumber independen. Pastikan pula aktivitas yang ditawarkan sesuai dengan ketentuan hukum di wilayah tempat tinggal.
Jangan menjadikan promosi, tampilan profesional, atau testimoni sebagai satu-satunya dasar kepercayaan. Penipuan online sering memanfaatkan janji keuntungan besar, klaim hasil yang dijamin, dan tekanan untuk segera mengirimkan uang. Hindari situs yang tidak memberikan informasi pengelola secara jelas atau meminta data rahasia seperti PIN dan kode OTP.
Menghitung Risiko Sebelum Mengeluarkan Dana
Setiap pengeluaran memiliki konsekuensi terhadap kemampuan seseorang memenuhi kebutuhan lainnya. Hal ini semakin penting ketika aktivitas digital melibatkan taruhan uang.
Permainan dengan unsur taruhan memiliki risiko kehilangan dana dan tidak dapat diperlakukan sebagai sumber pendapatan yang pasti. Jika seseorang memilih aktivitas hiburan berisiko, dana yang digunakan tidak boleh berasal dari uang makan, biaya tempat tinggal, pendidikan, kesehatan, tabungan darurat, maupun pinjaman.
Untuk menjaga keputusan tetap terkendali, beberapa kebiasaan berikut patut diperhatikan:
- Tentukan anggaran hiburan setelah seluruh kewajiban utama terpenuhi.
- Jangan menambah pengeluaran untuk mengejar kerugian sebelumnya.
- Hentikan aktivitas ketika batas anggaran sudah tercapai.
- Periksa kembali transaksi dan jangan melakukan pembayaran berdasarkan tekanan.
- Kurangi atau hentikan aktivitas apabila mulai mengganggu pekerjaan, hubungan keluarga, atau kondisi keuangan.
Kemampuan berhenti pada waktu yang tepat merupakan bagian dari pengendalian diri dan perlindungan terhadap aset pribadi.
Aset yang Kuat Berawal dari Kebiasaan Sederhana
Membangun aset tidak selalu harus dimulai dengan modal besar. Kebiasaan menyimpan uang, mengurangi kewajiban yang tidak produktif, dan memahami kebutuhan jangka panjang dapat menjadi fondasi yang baik.
Lakukan pemeriksaan keuangan setiap bulan. Catat perubahan pendapatan, periksa jumlah kewajiban, dan lihat apakah nilai tabungan mengalami perkembangan. Jika ada pengeluaran yang tidak memberikan manfaat berarti, pertimbangkan untuk menguranginya.
Pada akhirnya, peta keuangan yang berkelanjutan dibangun melalui keputusan yang realistis. Pendapatan perlu dijaga, aset perlu dilindungi, dan konsumsi harus disesuaikan dengan kemampuan. Dengan memahami hubungan ketiganya, seseorang dapat memiliki fondasi ekonomi yang lebih tangguh sekaligus ruang lebih luas untuk menentukan pilihan hidup di masa mendatang.